 MaxRechnung
USt-IdNr. prüfen, Reverse-Charge und EU-Lieferung
Die passende Steuerregelung für Kunden im Ausland wählen, die USt-IdNr. beim BZSt oder über VIES prüfen und sehen, was auf der Rechnung steht.
5 Min. LesezeitStand 24. Oktober 2026
Voraussetzungen: Business
Inhalt
Rechnest du mit Firmenkunden im EU-Ausland oder außerhalb der EU ab, steht auf der Rechnung oft keine deutsche Umsatzsteuer. Dafür braucht sie einen Pflichthinweis und meist die USt-IdNr. deines Kunden, die du vorher prüfen solltest. Diese Anleitung zeigt, welche Steuerregelung du wählst, wie die Prüfung der USt-IdNr. läuft und was auf der Rechnung steht.
Welche Steuerregelung passt?
| Du rechnest ab … | Steuerregelung |
|---|---|
| eine Dienstleistung an ein Unternehmen in einem anderen EU-Land | Reverse-Charge – Leistung an EU-Unternehmen |
| eine Bauleistung oder Gebäudereinigung an ein Unternehmen der Branche | Reverse-Charge – Inland (§ 13b UStG) |
| eine Warenlieferung an ein Unternehmen in einem anderen EU-Land | Innergemeinschaftliche Lieferung – § 4 Nr. 1b |
| eine Warenlieferung in ein Land außerhalb der EU | Ausfuhrlieferung – § 4 Nr. 1a |
Reverse-Charge heißt: Die Umsatzsteuer schuldet nicht du, sondern dein Kunde. Bei der innergemeinschaftlichen Lieferung und der Ausfuhr ist die Lieferung in Deutschland steuerfrei.
Für Reverse-Charge gibt es zwei Regelungen, weil das Gesetz zwei Fälle kennt:
- Leistung an EU-Unternehmen. Der Ort der Leistung liegt bei deinem Kunden (§ 3a Abs. 2 UStG). Die Leistung ist in Deutschland nicht steuerbar, die Steuer schuldet dein Kunde nach dem Recht seines Landes und meldet sie dort selbst an. Für deine Rechnung gilt § 14a Abs. 1 UStG: Sie trägt die Angabe „Steuerschuldnerschaft des Leistungsempfängers“, deine USt-IdNr. und die deines Kunden, und du stellst sie bis zum 15. des Monats aus, der auf die Leistung folgt. MaxRechnung verlangt deshalb beide USt-IdNrn. und lehnt eine deutsche USt-IdNr. des Kunden ab.
- Reverse-Charge im Inland. Das sind die Leistungen des § 13b Abs. 2 UStG, zum Beispiel Bauleistungen an Bauunternehmen oder Gebäudereinigung an Reinigungsunternehmen (Nr. 4 und 8). Hier fällt deutsche Umsatzsteuer an, dein Kunde schuldet sie, und die Rechnung trägt dieselbe Angabe (§ 14a Abs. 5 UStG). Eine USt-IdNr. des Kunden schreibt das Gesetz hier nicht vor. Stellst du die Rechnung als E-Rechnung aus, braucht das Format sie trotzdem.
Nicht jede Dienstleistung folgt der Grundregel. Leistungen an einem Grundstück werden dort besteuert, wo das Grundstück liegt, der Eintritt zu Messen und Veranstaltungen dort, wo sie stattfinden (§ 3a Abs. 3 UStG).
Die Tabelle zeigt die üblichen Fälle, nicht alle. Für eine Dienstleistung an ein Unternehmen außerhalb der EU gibt es keine eigene Regelung. Auch sie ist nach § 3a Abs. 2 UStG meist in Deutschland nicht steuerbar. Du lässt die Steuerregelung auf Standard, setzt die Positionen auf 0 % und schreibst den Grund ins Feld Hinweise, etwa „Nicht im Inland steuerbare Leistung (§ 3a Abs. 2 UStG)“. Bei Privatkunden in einem anderen EU-Land greift keine dieser Regelungen. Eine Ausfuhrlieferung kann dagegen auch an Privatkunden gehen, wenn du die Ware selbst in das Land außerhalb der EU beförderst oder versendest (§ 6 Abs. 1 Nr. 1 UStG). Bist du unsicher, frag deine Steuerberatung, bevor du die erste Rechnung schreibst.
Steuerregelung in der Rechnung wählen
Im Editor klappst du Steuer & Hinweise auf und wählst bei Steuerregelung die passende Regelung:
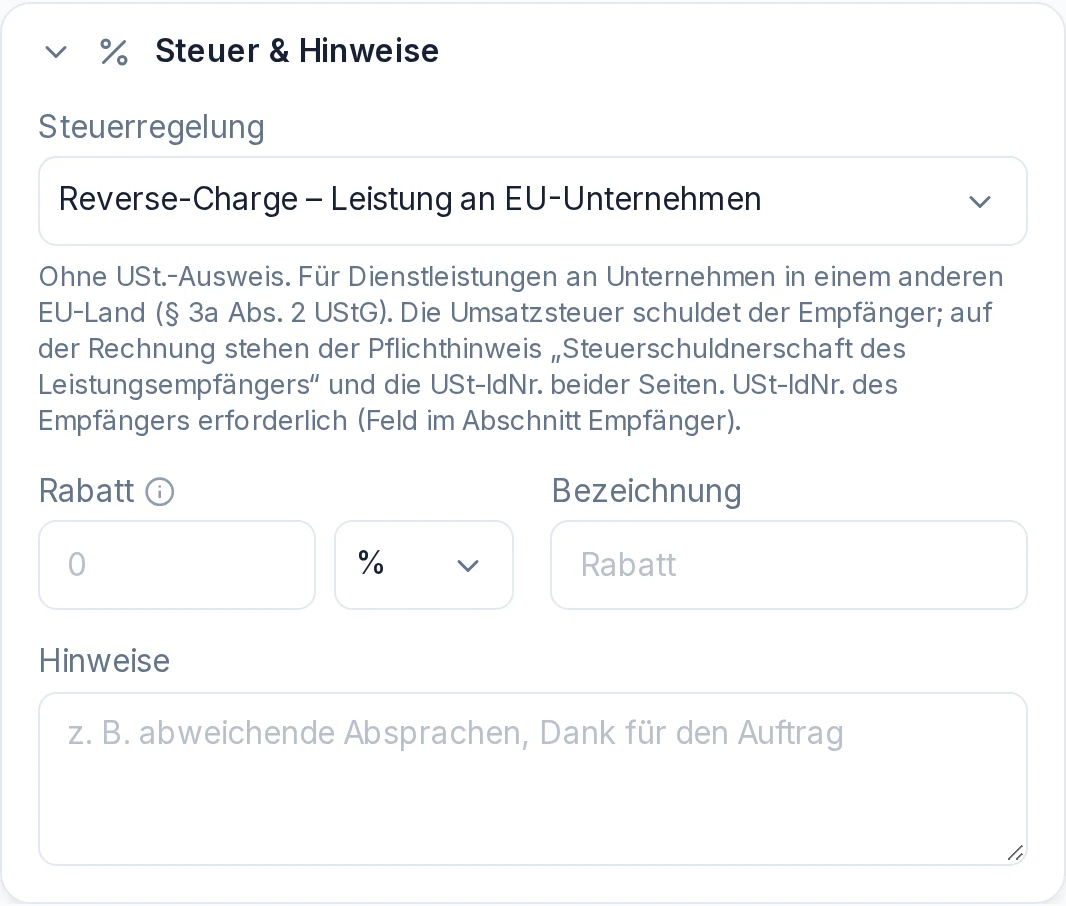 Die Regelung gilt für die ganze Rechnung
Die Positionen haben dann keinen Steuersatz mehr, und die Summe ist ohne Umsatzsteuer. Den Pflichthinweis setzt MaxRechnung selbst unter die Positionen. Du musst ihn nicht ins Feld Hinweise schreiben.
Bei Leistungen an EU-Unternehmen und bei innergemeinschaftlichen Lieferungen gehört außerdem deine eigene USt-IdNr. auf die Rechnung, die Steuernummer genügt nicht (§ 14a Abs. 1 und 3 UStG). Trag sie im Bereich Absender bei der Steuer-ID ein, am besten gleich dauerhaft unter Absender in der Seitenleiste. Steht dort nur eine Steuernummer, lässt sich die Rechnung nicht festschreiben.
USt-IdNr. des Kunden eintragen und prüfen
Bei Leistungen an EU-Unternehmen und bei innergemeinschaftlichen
Lieferungen ist die USt-IdNr. des Empfängers Pflicht. Das Feld
erscheint im Bereich Empfänger, sobald du die Regelung gewählt hast. Trag die Nummer mit
Ländercode ein, etwa FR… oder ATU…, und klick auf Prüfen.
MaxRechnung fragt die Nummer online ab:
- Hast du selbst eine deutsche USt-IdNr., läuft die qualifizierte Bestätigung beim Bundeszentralamt für Steuern (BZSt). Dabei werden auch Firmenname und Anschrift abgeglichen. Das ist der Nachweis, der bei einer Betriebsprüfung zählt.
- Sonst, oder wenn das BZSt nicht antwortet, prüft MaxRechnung über VIES, das Abfragesystem der EU-Kommission.
Das Ergebnis steht unter dem Feld:
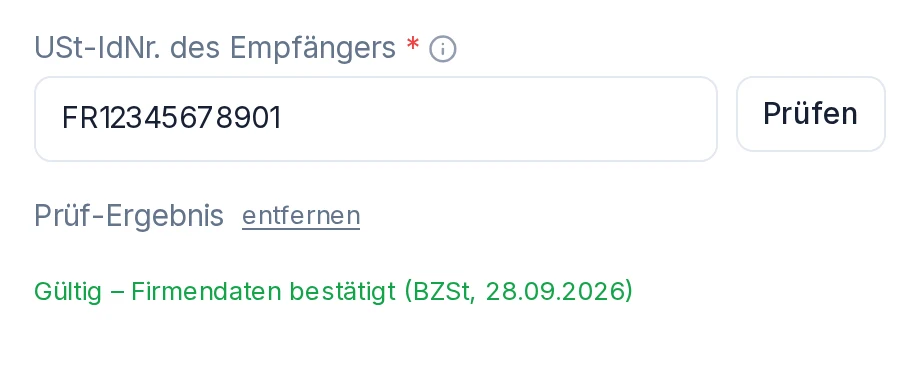 Gültig, Name und Anschrift passen
Meldet die Prüfung die Nummer als ungültig, sieht das so aus:
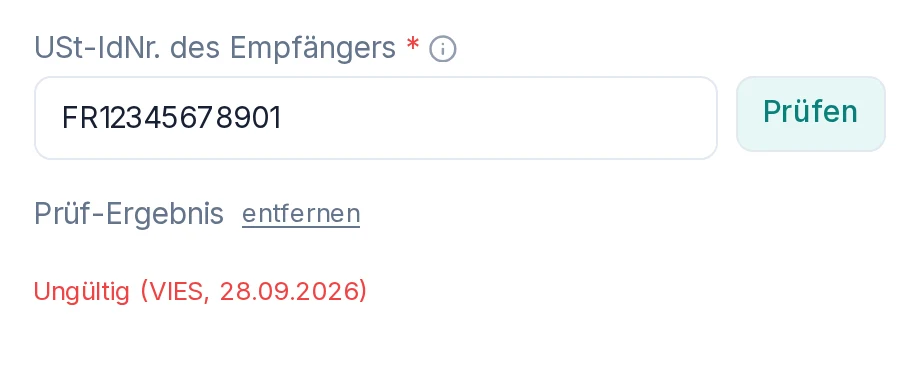 Ungültig: erst beim Kunden nachfragen
Eine Rechnung mit ungültiger USt-IdNr. lässt sich nicht festschreiben. Der Editor zeigt das über der Vorschau:
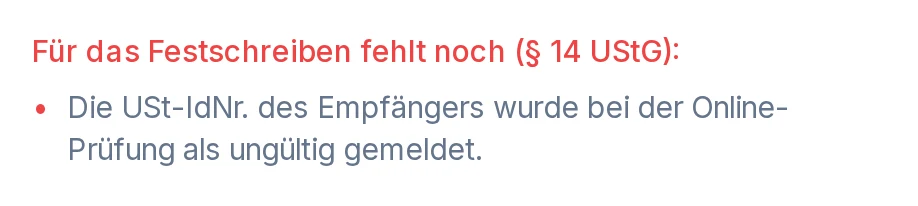 Ohne gültige Nummer bleibt die Rechnung Entwurf
Frag in dem Fall beim Kunden nach der richtigen Nummer. Änderst du danach USt-IdNr., Firmenname oder Anschrift, weist der Editor darauf hin, dass das alte Ergebnis nicht mehr aktuell ist. Dann prüfst du erneut. Für eine geänderte Nummer gilt das alte „ungültig“ nicht mehr, die Sperre fällt weg.
Ohne gültige Nummer fehlt der Nachweis für eine Rechnung ohne Umsatzsteuer. Ein Vermerk auf der Rechnung ändert daran nichts. Muss die Rechnung trotzdem raus, klickst du unter dem Prüf-Ergebnis auf Mit deutscher USt abrechnen. Die Rechnung bekommt dann die normale Steuerregelung mit deutscher Umsatzsteuer.
Antwortet der Prüfdienst gerade nicht, meldet MaxRechnung das unter dem Feld. Das sperrt nichts, prüf die Nummer später erneut. Dasselbe gilt, wenn eine Bestätigung älter als 12 Monate ist. Auch dann erscheint ein Hinweis.
Was auf der Rechnung steht
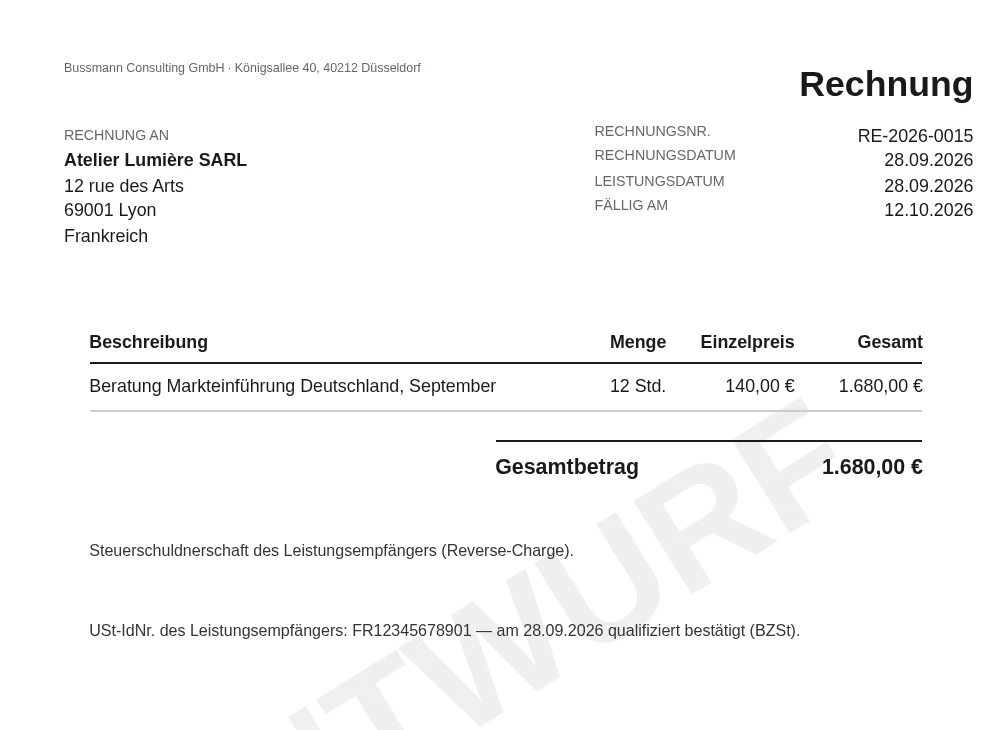 Pflichthinweis, USt-IdNr. des Kunden und der Prüfvermerk
- Der Pflichthinweis passend zur Regelung, bei Reverse-Charge „Steuerschuldnerschaft des Leistungsempfängers“, im Inlandsfall mit dem Zusatz „§ 13b UStG“.
- Die USt-IdNr. des Kunden, nach einer erfolgreichen Prüfung mit Datum und Quelle.
- Deine USt-IdNr. steht in der Fußzeile.
Stellst du die Rechnung als E-Rechnung aus, steht die Regelung auch in der XML-Datei, mit der passenden Steuerkategorie.
Einmal am Kunden hinterlegen
Rechnest du einen Kunden immer gleich ab, speicherst du die Regelung beim Kunden. Unter Kunden setzt du beim Kunden das Häkchen Feste Steuerregelung für diesen Kunden und wählst die Regelung. USt-IdNr. und Prüf-Ergebnis speicherst du dort gleich mit. Den Knopf Prüfen gibt es dort, sobald unter Absender eine Steuer-ID hinterlegt ist. Wählst du den Kunden danach im Editor über Kunde auswählen, übernimmt die Rechnung alles davon.
Die Regelung am Kunden ist eine Vorgabe. Unter Steuer & Hinweise kannst du sie für eine einzelne Rechnung ändern, etwa wenn ein Bauunternehmer ausnahmsweise eine Leistung bestellt, die nicht unter § 13b UStG fällt. Ein Hinweis zeigt dann, dass die Rechnung von der Vorgabe des Kunden abweicht. Vorgabe des Kunden übernehmen stellt sie zurück.
Was MaxRechnung nicht für dich erledigt
- Zusammenfassende Meldung: Innergemeinschaftliche Lieferungen und Dienstleistungen an EU-Unternehmen meldest du dem BZSt (§ 18a UStG), Lieferungen in der Regel monatlich, Dienstleistungen vierteljährlich. MaxRechnung übermittelt diese Meldung nicht.
- Umsatzsteuer-Voranmeldung: Dienstleistungen an EU-Unternehmen erklärst du in der Voranmeldung gesondert (§ 18b UStG), getrennt von den Inlandsfällen des § 13b UStG. Der DATEV-Export bucht beide deshalb auf eigene Erlöskonten und gibt bei EU-Kunden deren USt-IdNr. mit. Die Voranmeldung selbst gibst du oder deine Steuerberatung ab.
- Nachweise für die Steuerfreiheit: Bei innergemeinschaftlichen Lieferungen brauchst du einen Beleg, dass die Ware im anderen EU-Land angekommen ist, etwa eine Gelangensbestätigung. Bei Ausfuhren ist es der Ausfuhrnachweis des Zolls.
Die Steuerregelungen für das Ausland und die Prüfung der USt-IdNr. gibt es im Business-Tarif.
Weitere Anleitungen
Kleinunternehmer (§ 19 UStG) richtig abrechnen
Rechnungen ohne Umsatzsteuer, mit dem Pflichthinweis nach § 19 UStG: pro Rechnung oder einmal als Vorgabe. Dazu die Umsatzgrenzen seit 2025 und was für die E-Rechnung gilt.
3 Min.
Mehrere Steuersätze auf einer Rechnung, Netto- oder Bruttopreise
Steuersatz je Position mit getrenntem Ausweis in der Summe, etwa 19 % und 7 % auf einer Rechnung, und die Wahl zwischen Netto- und Bruttopreisen.
3 Min.
Vorlagen: Positionen, Sets und ganze Rechnungen wiederverwenden
Wiederkehrende Positionen einmal speichern und im Editor mit einem Klick einfügen. Dazu: Sets, ganze Rechnungen als Vorlage, eigene Preise für einzelne Kunden und „Mit Beispiel starten“.
5 Min.